Domain kölnimmobilien.de kaufen?
Wir ziehen mit dem Projekt
kölnimmobilien.de um.
Sind Sie am Kauf der Domain
kölnimmobilien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kölnimmobilien.de kaufen?
Wird Riester versteuert?
Ja, Riester-Renten müssen im Alter versteuert werden. Die eingezahlten Beiträge sind steuerlich gefördert, daher müssen im Rentenalter die ausgezahlten Beträge versteuert werden. Die Höhe der Steuern hängt vom individuellen Steuersatz ab. Es gibt jedoch auch einen steuerfreien Anteil, der je nach Rentenbeginn variiert. Es ist ratsam, sich vor Abschluss eines Riester-Vertrags über die steuerlichen Aspekte zu informieren. **
Wann lohnt sich Riester?
Riester lohnt sich vor allem für Personen, die über ein regelmäßiges Einkommen verfügen und in die gesetzliche Rentenversicherung einzahlen. Auch für Familien mit Kindern kann sich Riester lohnen, da es zusätzliche staatliche Zulagen gibt. Zudem profitieren Selbstständige und Freiberufler von den steuerlichen Vorteilen der Riester-Rente. Generell lohnt sich Riester für alle, die ihre gesetzliche Rente aufstocken möchten und von den staatlichen Förderungen profitieren wollen. Es ist jedoch wichtig, die individuelle Situation und die langfristigen Ziele zu berücksichtigen, um zu entscheiden, ob sich Riester für einen persönlich lohnt. **

Ähnliche Suchbegriffe für Riester
Top-Angebote
Produkte zum Begriff Riester:
-
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
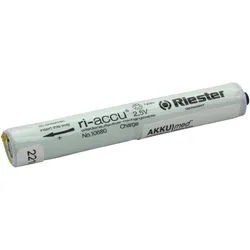
Riester Original NiMH Akku ri-accu 10680, Batterien + AkkusDer Original NiMH Akku ri-accu 10680 ist eine zuverlässige Energiequelle, die speziell für den Einsatz in Batteriegriffen konzipiert wurde. Mit einer Spannung von 2,5 Volt und einem Gewicht von 0,054 kg bietet dieser Akku eine optimale Leistung für Geräte, die AA Batterien benötigen. Die Abmessungen des Akkus betragen etwa 88 mm in der Länge, 47 mm in der Breite und 119 mm in der Höhe, was ihn zu einer kompakten und praktischen Lösung für verschiedene Anwendungen macht. Der NiMH-Akkutyp zeichnet sich durch eine hohe Energiedichte und eine lange Lebensdauer aus, was ihn zu einer umweltfreundlichen Alternative zu herkömmlichen Batterien macht. Dieser Akku ist ideal für den Einsatz in Geräten, die eine konstante und zuverlässige Stromversorgung erfordern. Der Original NiMH Akku ri-accu 10680 ist somit eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Leistung legen.57,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester Original NiMH Akku ri-accu 10681, Batterien + AkkusDer Original NiMH Akku ri-accu 10681 ist ein leistungsstarker Akku, der speziell für die Verwendung in Batteriegriffen des Typs C, wie den Modellen 10670 und 10671, konzipiert wurde. Mit einer Spannung von 2,5 Volt bietet dieser Akku eine zuverlässige Energiequelle für verschiedene Geräte. Die kompakten Abmessungen von 105 mm in der Länge und 30 mm im Durchmesser machen ihn zu einer praktischen Wahl für Anwendungen, bei denen der Platz begrenzt ist. Mit einem Gewicht von nur 0,098 kg ist der Akku leicht und einfach zu handhaben. Der NiMH-Akkutyp gewährleistet eine hohe Energiedichte und eine lange Lebensdauer, was ihn ideal für den Einsatz in Geräten macht, die eine konstante und zuverlässige Stromversorgung benötigen. Insgesamt ist der Original NiMH Akku ri-accu 10681 eine ausgezeichnete Wahl für alle, die auf der Suche nach einer effizienten und langlebigen Energiequelle sind.78,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entfällt Kinderzulage Riester?
Die Kinderzulage beim Riester-Sparen entfällt, wenn das Kind das 25. Lebensjahr vollendet hat. Ab diesem Zeitpunkt wird die Zulage nicht mehr gewährt. Es gibt jedoch Ausnahmen, zum Beispiel wenn das Kind sich in einer Ausbildung oder im Studium befindet. In diesem Fall kann die Kinderzulage bis zum 25. Geburtstag weiterhin gezahlt werden. Es ist wichtig, die entsprechenden Nachweise rechtzeitig bei der Zulagenstelle einzureichen, um die Zulage weiterhin zu erhalten. Es empfiehlt sich, sich frühzeitig über die genauen Voraussetzungen und Fristen zu informieren, um keine Zulagen zu verlieren. **
-
Bis wann Kinderzulage Riester?
Bis wann Kinderzulage Riester? Die Kinderzulage für Riester-Verträge wird bis zum 25. Lebensjahr des Kindes gezahlt, sofern es sich in einer Ausbildung oder im Studium befindet. Danach entfällt die Kinderzulage. Es ist wichtig, dass der Riester-Sparer die entsprechenden Nachweise über die Ausbildung oder das Studium des Kindes erbringt, um weiterhin die Zulage zu erhalten. Es lohnt sich daher, die Unterlagen rechtzeitig einzureichen, um von der Kinderzulage profitieren zu können. Es ist ratsam, sich frühzeitig über die Voraussetzungen und Fristen für die Kinderzulage im Rahmen eines Riester-Vertrags zu informieren. **
-
Wer bekommt Riester Kinderzulage?
Die Riester Kinderzulage wird Eltern gewährt, die für ihre Kinder eine Riester-Rente abgeschlossen haben. Um die Zulage zu erhalten, muss das Kind kindergeldberechtigt sein und in Deutschland gemeldet sein. Zudem müssen die Eltern in die Riester-Rente einzahlen und die jährliche Mindesteigenleistung erbringen. Die Höhe der Zulage beträgt derzeit 185 Euro pro Kind und Jahr. Es ist wichtig, dass die Voraussetzungen für die Riester Kinderzulage regelmäßig überprüft werden, da sich die Bedingungen ändern können. **
-
Was bringt Riester Bausparen?
Was bringt Riester Bausparen? Riester Bausparen bietet die Möglichkeit, staatliche Zulagen und Steuervorteile zu erhalten, um für den Bau oder Kauf einer Immobilie vorzusorgen. Durch regelmäßige Einzahlungen in den Riester Bausparvertrag kann Kapital angespart werden, das später für die Finanzierung einer eigenen Immobilie genutzt werden kann. Zudem bietet Riester Bausparen eine sichere und langfristige Anlageform, die dabei hilft, die eigenen Wohnträume zu verwirklichen. Darüber hinaus können Riester Bausparer von attraktiven Konditionen und Zinsen profitieren, die ihnen dabei helfen, ihr Eigenheim zu finanzieren. **


Welches Einkommen für Riester?
Welches Einkommen für Riester? Riester-Verträge sind für Personen mit einem Einkommen gedacht, das über der sogenannten Grundzulage liegt. Das bedeutet, dass Arbeitnehmer, Selbstständige oder Beamte, die rentenversicherungspflichtig sind, in der Regel von den Vorteilen einer Riester-Rente profitieren können. Es gibt jedoch auch spezielle Regelungen für Geringverdiener und Nichterwerbstätige, die es diesen Personengruppen ermöglichen, von staatlichen Zulagen und Steuervorteilen zu profitieren. Es ist daher ratsam, sich individuell beraten zu lassen, um festzustellen, ob man die Voraussetzungen für einen Riester-Vertrag erfüllt. **
Wer ist Riester berechtigt?
Wer ist Riester berechtigt? Riester-Förderung können grundsätzlich alle Personen in Anspruch nehmen, die rentenversicherungspflichtig sind oder in der gesetzlichen Rentenversicherung pflichtversichert sind. Dazu zählen Arbeitnehmer, Beamte, Selbstständige und auch geringfügig Beschäftigte. Auch Personen, die nicht rentenversicherungspflichtig sind, können unter bestimmten Voraussetzungen Riester-Verträge abschließen, zum Beispiel Hausfrauen oder Studenten. Es gibt jedoch Einkommensgrenzen, die beachtet werden müssen, um Riester-Zulagen zu erhalten. **
Top-Angebote
Produkte zum Begriff Riester:
-
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Riester versteuert?
Ja, Riester-Renten müssen im Alter versteuert werden. Die eingezahlten Beiträge sind steuerlich gefördert, daher müssen im Rentenalter die ausgezahlten Beträge versteuert werden. Die Höhe der Steuern hängt vom individuellen Steuersatz ab. Es gibt jedoch auch einen steuerfreien Anteil, der je nach Rentenbeginn variiert. Es ist ratsam, sich vor Abschluss eines Riester-Vertrags über die steuerlichen Aspekte zu informieren. **
-
Wann lohnt sich Riester?
Riester lohnt sich vor allem für Personen, die über ein regelmäßiges Einkommen verfügen und in die gesetzliche Rentenversicherung einzahlen. Auch für Familien mit Kindern kann sich Riester lohnen, da es zusätzliche staatliche Zulagen gibt. Zudem profitieren Selbstständige und Freiberufler von den steuerlichen Vorteilen der Riester-Rente. Generell lohnt sich Riester für alle, die ihre gesetzliche Rente aufstocken möchten und von den staatlichen Förderungen profitieren wollen. Es ist jedoch wichtig, die individuelle Situation und die langfristigen Ziele zu berücksichtigen, um zu entscheiden, ob sich Riester für einen persönlich lohnt. **
-
Wann entfällt Kinderzulage Riester?
Die Kinderzulage beim Riester-Sparen entfällt, wenn das Kind das 25. Lebensjahr vollendet hat. Ab diesem Zeitpunkt wird die Zulage nicht mehr gewährt. Es gibt jedoch Ausnahmen, zum Beispiel wenn das Kind sich in einer Ausbildung oder im Studium befindet. In diesem Fall kann die Kinderzulage bis zum 25. Geburtstag weiterhin gezahlt werden. Es ist wichtig, die entsprechenden Nachweise rechtzeitig bei der Zulagenstelle einzureichen, um die Zulage weiterhin zu erhalten. Es empfiehlt sich, sich frühzeitig über die genauen Voraussetzungen und Fristen zu informieren, um keine Zulagen zu verlieren. **
-
Bis wann Kinderzulage Riester?
Bis wann Kinderzulage Riester? Die Kinderzulage für Riester-Verträge wird bis zum 25. Lebensjahr des Kindes gezahlt, sofern es sich in einer Ausbildung oder im Studium befindet. Danach entfällt die Kinderzulage. Es ist wichtig, dass der Riester-Sparer die entsprechenden Nachweise über die Ausbildung oder das Studium des Kindes erbringt, um weiterhin die Zulage zu erhalten. Es lohnt sich daher, die Unterlagen rechtzeitig einzureichen, um von der Kinderzulage profitieren zu können. Es ist ratsam, sich frühzeitig über die Voraussetzungen und Fristen für die Kinderzulage im Rahmen eines Riester-Vertrags zu informieren. **
Ähnliche Suchbegriffe für Riester
-
Riester Original NiMH Akku ri-accu 10680, Batterien + AkkusDer Original NiMH Akku ri-accu 10680 ist eine zuverlässige Energiequelle, die speziell für den Einsatz in Batteriegriffen konzipiert wurde. Mit einer Spannung von 2,5 Volt und einem Gewicht von 0,054 kg bietet dieser Akku eine optimale Leistung für Geräte, die AA Batterien benötigen. Die Abmessungen des Akkus betragen etwa 88 mm in der Länge, 47 mm in der Breite und 119 mm in der Höhe, was ihn zu einer kompakten und praktischen Lösung für verschiedene Anwendungen macht. Der NiMH-Akkutyp zeichnet sich durch eine hohe Energiedichte und eine lange Lebensdauer aus, was ihn zu einer umweltfreundlichen Alternative zu herkömmlichen Batterien macht. Dieser Akku ist ideal für den Einsatz in Geräten, die eine konstante und zuverlässige Stromversorgung erfordern. Der Original NiMH Akku ri-accu 10680 ist somit eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Leistung legen.57,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester Original NiMH Akku ri-accu 10681, Batterien + AkkusDer Original NiMH Akku ri-accu 10681 ist ein leistungsstarker Akku, der speziell für die Verwendung in Batteriegriffen des Typs C, wie den Modellen 10670 und 10671, konzipiert wurde. Mit einer Spannung von 2,5 Volt bietet dieser Akku eine zuverlässige Energiequelle für verschiedene Geräte. Die kompakten Abmessungen von 105 mm in der Länge und 30 mm im Durchmesser machen ihn zu einer praktischen Wahl für Anwendungen, bei denen der Platz begrenzt ist. Mit einem Gewicht von nur 0,098 kg ist der Akku leicht und einfach zu handhaben. Der NiMH-Akkutyp gewährleistet eine hohe Energiedichte und eine lange Lebensdauer, was ihn ideal für den Einsatz in Geräten macht, die eine konstante und zuverlässige Stromversorgung benötigen. Insgesamt ist der Original NiMH Akku ri-accu 10681 eine ausgezeichnete Wahl für alle, die auf der Suche nach einer effizienten und langlebigen Energiequelle sind.78,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Riester Kinderzulage?
Die Riester Kinderzulage wird Eltern gewährt, die für ihre Kinder eine Riester-Rente abgeschlossen haben. Um die Zulage zu erhalten, muss das Kind kindergeldberechtigt sein und in Deutschland gemeldet sein. Zudem müssen die Eltern in die Riester-Rente einzahlen und die jährliche Mindesteigenleistung erbringen. Die Höhe der Zulage beträgt derzeit 185 Euro pro Kind und Jahr. Es ist wichtig, dass die Voraussetzungen für die Riester Kinderzulage regelmäßig überprüft werden, da sich die Bedingungen ändern können. **
-
Was bringt Riester Bausparen?
Was bringt Riester Bausparen? Riester Bausparen bietet die Möglichkeit, staatliche Zulagen und Steuervorteile zu erhalten, um für den Bau oder Kauf einer Immobilie vorzusorgen. Durch regelmäßige Einzahlungen in den Riester Bausparvertrag kann Kapital angespart werden, das später für die Finanzierung einer eigenen Immobilie genutzt werden kann. Zudem bietet Riester Bausparen eine sichere und langfristige Anlageform, die dabei hilft, die eigenen Wohnträume zu verwirklichen. Darüber hinaus können Riester Bausparer von attraktiven Konditionen und Zinsen profitieren, die ihnen dabei helfen, ihr Eigenheim zu finanzieren. **
-
Welches Einkommen für Riester?
Welches Einkommen für Riester? Riester-Verträge sind für Personen mit einem Einkommen gedacht, das über der sogenannten Grundzulage liegt. Das bedeutet, dass Arbeitnehmer, Selbstständige oder Beamte, die rentenversicherungspflichtig sind, in der Regel von den Vorteilen einer Riester-Rente profitieren können. Es gibt jedoch auch spezielle Regelungen für Geringverdiener und Nichterwerbstätige, die es diesen Personengruppen ermöglichen, von staatlichen Zulagen und Steuervorteilen zu profitieren. Es ist daher ratsam, sich individuell beraten zu lassen, um festzustellen, ob man die Voraussetzungen für einen Riester-Vertrag erfüllt. **
-
Wer ist Riester berechtigt?
Wer ist Riester berechtigt? Riester-Förderung können grundsätzlich alle Personen in Anspruch nehmen, die rentenversicherungspflichtig sind oder in der gesetzlichen Rentenversicherung pflichtversichert sind. Dazu zählen Arbeitnehmer, Beamte, Selbstständige und auch geringfügig Beschäftigte. Auch Personen, die nicht rentenversicherungspflichtig sind, können unter bestimmten Voraussetzungen Riester-Verträge abschließen, zum Beispiel Hausfrauen oder Studenten. Es gibt jedoch Einkommensgrenzen, die beachtet werden müssen, um Riester-Zulagen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.